¿Te confunden los seguros? · Tips para aprovecharlos mejor
Los seguros se inventaron para solucionar problemas, no para generarlos.
Permiten emprender, manejar y crecer con tranquilidad. Muchas veces no se explican bien, y esa es responsabilidad nuestra. Aquí encontrará las confusiones más comunes, sus derechos y un glosario, en español claro.
Antes de empezar
Un seguro bien entendido le da libertad para asumir riesgos
- 01
Emprender
Invertir y crecer sin apostar todo el patrimonio a que nada salga mal.
- 02
Manejar y viajar
Salir a la carretera sabiendo que un imprevisto no lo va a detener.
- 03
Proteger a los suyos
Evitar que un golpe que no podrían pagar solos se lleve lo que construyeron.
- 04
Responder por daños a terceros
Si usted o su empresa causan un daño a otra persona, el seguro responde por ese costo, hasta el límite de la póliza.
- 05
Ahorrar
Algunos seguros de vida incluyen un componente de ahorro: además de protegerlo, van formando un capital.
Quién es quién
Cinco personajes, un mismo seguro.
Mucha de la confusión viene de no saber con quién se está hablando. Así se reparten los papeles.
Usted
Tomador, asegurado y beneficiario
Contrata, está protegido y cobra la indemnización. Pueden ser la misma persona o tres distintas.
Intermediario
Agente, agencia o corredor
Lo asesora, le ayuda a elegir la póliza y lo acompaña durante el seguro y en el siniestro.
Aseguradora
Quien asume el riesgo
Emite la póliza, cobra la prima y paga la indemnización cuando ocurre un siniestro cubierto.
Reaseguradora
La aseguradora de las aseguradoras
Comparte con la aseguradora los riesgos grandes, para que pueda responder incluso ante siniestros enormes.
Ajustador
También liquidador o perito
Revisa lo ocurrido tras un siniestro: causa, daños y valor a indemnizar.
Intermediarios
Agentes, agencias y corredores: un mismo oficio
Los tres son intermediarios: conectan a quien necesita un seguro con la aseguradora que lo emite y acompañan la relación después de la venta.
- Agente · persona natural
- Agencia · empresa
- Corredor · empresa
Su rol de intermediación
- 01Le explican las opciones del mercado y las condiciones de cada póliza
- 02Cotizan y le ayudan a contratar
- 03Gestionan cambios y renovaciones
- 04Lo acompañan cuando ocurre un siniestro
En la práctica
Lo que cambia para usted no es el oficio, sino con quién trabajan. Agentes y agencias representan a las aseguradoras con las que tienen vínculo, así que le ofrecen los productos de esas compañías. Un corredor es independiente: puede comparar entre varias aseguradoras y actúa en defensa de sus intereses.
ALTIA es un corredor independiente.
Después del siniestro
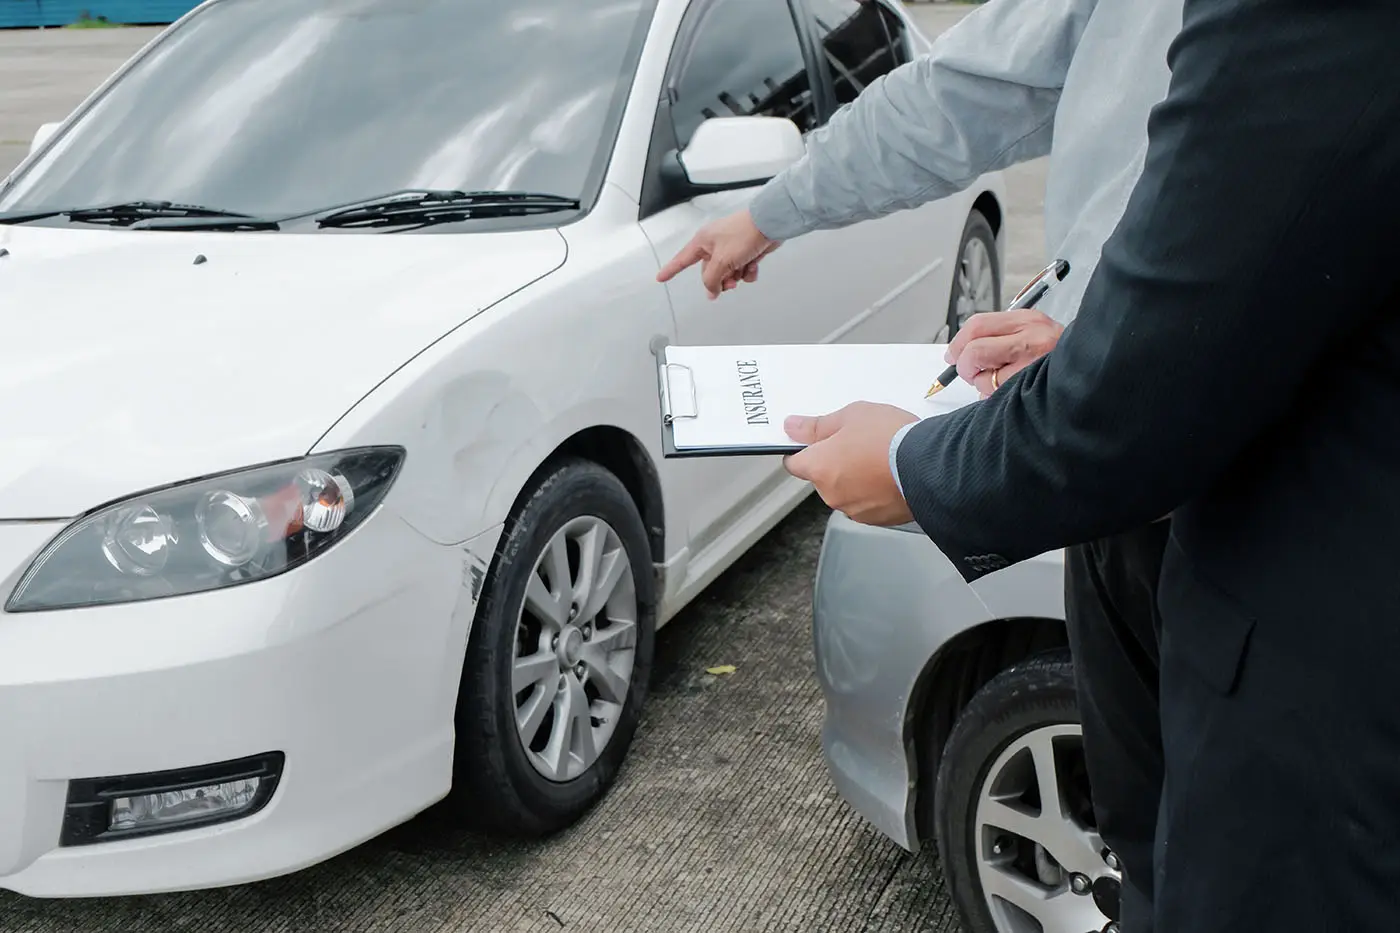
El ajustador: quien mide el daño
Normalmente lo contrata la aseguradora: puede ser empleado suyo o un profesional independiente. En Colombia también se les llama liquidadores, peritos o evaluadores de siniestros. Su informe pesa mucho en cuánto se paga.
Tip ALTIA · Pida que le expliquen cómo llegaron a su cifra. Su corredor puede acompañarlo en todo el proceso.
Confusiones comunes
Se descubren el día del siniestro. Mejor conocerlas antes.
Sus derechos
Decálogo del asegurado
Diez derechos que usted tiene en Colombia desde antes de firmar hasta después del siniestro. Conocerlos es la mejor forma de ejercerlos.
- 01
Recibir su póliza completa
Dentro de los 15 días siguientes a la celebración del contrato, en castellano, y copias cuando las pida.
Código de Comercio, art. 1046
- 02
Información clara y comparable
Antes de contratar: datos transparentes, veraces, oportunos y fáciles de comprender.
Ley 1328 de 2009, art. 5
- 03
Calidad y seguridad en el servicio
Recibir el producto en las condiciones en que se lo ofrecieron.
Ley 1328 de 2009, art. 5
- 04
Atención adecuada y diligente
De la aseguradora y de su intermediario, antes, durante y después del contrato.
Ley 1328 de 2009, art. 5
- 05
Educación sobre su seguro
Que le expliquen productos, costos, derechos, obligaciones y mecanismos de defensa.
Ley 1328 de 2009, art. 5
- 06
Revocar cuando quiera
Por aviso escrito, y recuperar la prima no devengada según la tarifa de corto plazo.
Código de Comercio, art. 1071
- 07
Que le paguen a tiempo
Un mes desde que acredita su derecho; si se pasan, con intereses de mora.
Código de Comercio, art. 1080
- 08
Reclamar por vías formales
Ante la aseguradora, el Defensor del Consumidor Financiero y la Superintendencia Financiera.
Ley 1328 de 2009, art. 5
- 09
Tiempo para reclamar
Dos años desde que supo del hecho, o cinco en la prescripción extraordinaria. Las partes no pueden recortarlos.
Código de Comercio, art. 1081
- 10
Protección de sus datos
Sus datos personales deben tratarse con su autorización y de forma segura.
Ley 1581 de 2012 (habeas data)
Glosario
Las palabras del seguro, en español claro.
30 términos
- Agravación del riesgo
- Cambio que hace más probable o más grave un siniestro (otra actividad, otra ubicación). Debe informarse al asegurador.
- Ajustador
- Profesional que evalúa un siniestro: su causa, los daños y el valor a indemnizar. También se le llama liquidador o perito.
- Anexo
- Documento que modifica la póliza durante su vigencia: cambia valores, coberturas o datos.
- Asegurado
- Persona o bien protegido por la póliza; quien sufre el daño y tiene el interés en que no ocurra.
- Beneficiario
- Quien recibe la indemnización. En vida es quien usted designa; en daños suele ser el propio asegurado.
- Carencia
- Período de espera inicial durante el cual ciertas coberturas todavía no operan.
- Coaseguro
- Riesgo compartido entre varias aseguradoras en una misma póliza, cada una por una parte.
- Cobertura
- Riesgo o evento que la póliza protege, hasta un límite y bajo ciertas condiciones.
- Deducible
- Parte de cada siniestro que asume el asegurado antes de que la aseguradora pague.
- Exclusión
- Situación que la póliza expresamente no cubre. Conviene leerlas antes de firmar.
- Garantía
- Compromiso que asume el asegurado: hacer o no hacer algo, como mantener una alarma funcionando. Debe cumplirse al pie de la letra, aunque no tenga relación directa con el siniestro; si se incumple, la aseguradora puede dar por terminado el contrato. No es una exclusión: esta es lo que la póliza no cubre.
- Indemnización
- Pago que hace la aseguradora cuando ocurre un siniestro cubierto.
- Infraseguro
- Asegurar un bien por menos de su valor real: la aseguradora paga la pérdida en proporción.
- Intermediario
- Agente, agencia o corredor de seguros: conecta a quien busca un seguro con la aseguradora y lo acompaña después de la venta.
- Lucro cesante
- Ingresos que se dejan de percibir mientras se repara o repone lo dañado.
- Póliza
- Documento que contiene el contrato de seguro: coberturas, exclusiones, valores y condiciones.
- Preexistencia
- Condición de salud o situación que ya existía antes de contratar el seguro.
- Prescripción
- Plazo máximo para reclamar: dos años desde que se supo del hecho, o cinco desde que nace el derecho.
- Prima
- Precio del seguro: lo que se paga por estar protegido durante la vigencia.
- Reaseguro
- El seguro de las aseguradoras: comparten con una reaseguradora los riesgos que no quieren retener solas.
- Reticencia
- Ocultar o callar información relevante al declarar el riesgo. Puede afectar la cobertura.
- Revocación
- Terminación anticipada del contrato por decisión de una de las partes. El asegurado puede revocar cuando quiera, con aviso escrito; la aseguradora debe avisar con al menos diez días de anticipación.
- Salvamento
- Lo que queda de un bien tras un siniestro. En pérdida total, la aseguradora puede quedarse con él.
- Siniestro
- Ocurrencia del evento que la póliza cubre: un choque, un incendio, una enfermedad.
- Subrogación
- Tras pagar, la aseguradora ocupa el lugar del asegurado para reclamarle al responsable del daño.
- Suma asegurada
- Límite máximo que la aseguradora pagará por un siniestro cubierto.
- Tomador
- Quien contrata y paga el seguro. Puede ser distinto del asegurado.
- Valor comercial
- Lo que vale un bien hoy en el mercado, con el desgaste por uso descontado. Suele ser menor que el valor de reposición.
- Valor de reposición
- Lo que cuesta reemplazar un bien por uno nuevo equivalente, sin descontar el desgaste por uso.
- Vigencia
- Período durante el cual la póliza está activa y protege.
Esta guía es informativa y general. Las condiciones exactas dependen de cada póliza y de cada aseguradora, así que revise siempre su contrato y consulte a su asesor.
¿Le quedó alguna duda?